Veelgestelde vragen
Ja. Wij zijn ingeschreven bij de Ordre des Experts-Comptables (ODEC), de Franse beroepsorganisatie van accountants. Die inschrijving is verplicht om in Frankrijk het beroep van accountant uit te oefenen.
Ja. Wij zijn eveneens ingeschreven bij de CNCC, waardoor wij wettelijke controleopdrachten mogen uitvoeren.
VM International Audit & Consulting was de naam van het kantoor tot de naamswijziging in Keypoint International. Hetzelfde team, dezelfde praktijk, onder een nieuwe naam.
Meer dan 90% van onze klanten zijn dochterondernemingen of bijkantoren van buitenlandse groepen die in Frankrijk actief zijn, afkomstig uit een breed scala aan landen op vijf continenten. Bijzonder goed vertegenwoordigd zijn klanten uit de Verenigde Staten, Canada, Zweden, Nederland, Korea, Japan, Mexico en het Verenigd Koninkrijk.
Wij hebben bijzondere ervaring in de sectoren die internationale groepen naar Frankrijk trekken, naast onze algemene praktijk, waarin wij ondernemingen uit alle branches begeleiden.
U hebt een vast aanspreekpunt dat dagelijks aan uw dossier werkt, ondersteund door de rest van het team voor gespecialiseerde vragen en rechtstreeks door een van de vennoten voor de kwaliteitscontrole. Zo hangen continuïteit en kwaliteitscontrole nooit van een enkele persoon af, terwijl u toch snel en efficiënt wordt bediend.
Ja. Een beroepsaansprakelijkheidsverzekering is een voorwaarde voor onze inschrijving bij de ODEC en de CNCC.
Wij verwerken uw gegevens onder de geheimhoudingsplicht die geldt voor een gereglementeerd accountants- en auditkantoor, en onze systemen voldoen aan de Franse en Europese regels inzake gegevensbescherming, waaronder de AVG (GDPR). Uw gegevens worden opgeslagen op servers in Frankrijk.
Boekhouding, fiscaliteit, salarisadministratie, personeelszaken en de dagelijkse vennootschapsrechtelijke en juridische zaken behandelen wij zelf. Voor gespecialiseerd juridisch advies, zoals geschillen of complexe contracten, schakelen wij een partner uit ons netwerk in.
Voor elke opdracht maken wij een offerte, op basis van de omvang van de werkzaamheden en de tijd die daarvoor nodig is. Wij spreken die offerte met u af voordat wij aan de opdracht beginnen.
Ja. Er geldt geen woonplaatsvereiste om aandeelhouder of bestuurder van een Franse vennootschap te zijn. U hebt wel een statutaire zetel in Frankrijk nodig en in de meeste gevallen een Franse bankrekening voor de vennootschap.
Ja. De hele inschrijvingsprocedure kan op afstand worden doorlopen, met volmachten en elektronische handtekeningen voor de oprichtingsdocumenten. Wij bereiden het volledige dossier voor en dienen het namens u in, zodat reizen naar Frankrijk niet nodig is.
Nee, het oprichten en bezitten van een Franse vennootschap vereist geen verblijfsvergunning. Wilt u in Frankrijk wonen om de onderneming zelf te leiden, dan hebt u een passend visum of een passende verblijfsvergunning nodig, zoals het passeport talent of een vergunning voor ondernemers en zelfstandigen.
Wij stellen uw statuten op, openen een rekening voor de kapitaalstorting, publiceren een wettelijke bekendmaking en schrijven de vennootschap in via het Guichet unique om uw SIREN en Kbis te verkrijgen. Wij nemen elke stap voor u op ons.
Nee. Een dochteronderneming is een afzonderlijke rechtspersoon: uw moedermaatschappij is voor haar schulden niet verder aansprakelijk dan het ingebrachte kapitaal, tenzij zij een specifieke garantie heeft verstrekt. Een bijkantoor heeft geen eigen rechtspersoonlijkheid, waardoor de buitenlandse vennootschap zelf rechtstreeks aansprakelijk blijft voor de verplichtingen van het bijkantoor.
Ja, een Franse dochteronderneming heeft volledige rechtsbevoegdheid en kan op eigen naam vastgoed bezitten, huren of verkopen, zoals elke Franse vennootschap.
U hebt de inschrijvingsdocumenten van de vennootschap nodig, identiteitsbewijzen van de bestuurders en de uiteindelijk belanghebbenden en een omschrijving van uw activiteit om te voldoen aan de KYC-vereisten van de bank. Wij helpen u een bank te kiezen en het dossier op te stellen om de opening van de rekening te versnellen.
Een dochteronderneming is een vennootschap naar Frans recht, juridisch onafhankelijk van de moedermaatschappij. Een bijkantoor blijft een vestiging van de buitenlandse vennootschap. De keuze hangt af van uw strategie, uw fiscale situatie en de gewenste mate van autonomie: wij begeleiden u naar de meest geschikte structuur.
De meest voorkomende vormen zijn de SAS en de SARL, maar afhankelijk van uw project zijn ook andere structuren mogelijk. Wij analyseren uw activiteit, uw aandeelhouderschap en uw doelstellingen om u naar de best passende vorm te begeleiden.
Zodra het dossier compleet is (statuten, bewijsstukken, storting van het kapitaal), duurt de inschrijving doorgaans enkele dagen tot enkele weken. Wij bereiden elke stap voor, zodat uw formaliteiten zonder risico en sneller verlopen.
Ja. Sinds 2003 begeleiden wij internationale ondernemingen van oprichting tot beheer: rechtsvorm, statuten, inschrijving, vestigingsadres, bankrekening en boekhoudkundige, fiscale en sociale verplichtingen, met een meertalig team.
De kosten hangen af van de gekozen rechtsvorm en de bijbehorende formaliteiten: opstellen van de statuten, griffiekosten, wettelijke bekendmaking. Wij stellen een nauwkeurige offerte op zodra uw vestigingsplannen zijn afgebakend.
Nee, het minimale aandelenkapitaal bedraagt 1 euro voor een SAS of een SARL. Wij adviseren u echter over een bedrag dat past bij uw activiteit en uw geloofwaardigheid bij bankpartners.
Ja, de meeste formaliteiten (statuten, inschrijving, opening van een rekening) kunnen op afstand worden afgehandeld. Wij coördineren het volledige dossier voor uw moedermaatschappij, waar die ook gevestigd is.
Ja. De Franse wet verplicht elke onderneming die vestigingsadressen aanbiedt om over een vergunning van de prefectuur (agrément) te beschikken, die zes jaar geldig is. Wij hebben die vergunning, zodat ons adres volledig rechtsgeldig als uw statutaire zetel kan worden gebruikt.
Ja, uw vestigingsadres is uw officiële adres voor de fiscale registratie, de btw-registratie en alle correspondentie met de Franse belastingdienst.
Nee. Een postbus alleen voldoet niet aan de Franse voorwaarden voor een statutaire zetel; de wet vereist een bedrijfsruimte, zoals de ruimte die een erkende aanbieder van vestigingsadressen ter beschikking stelt.
Ja, uw statutaire zetel mag verschillen van de plaats waar u uw activiteit daadwerkelijk uitoefent. Veel ondernemingen gebruiken een vestigingsadres als statutaire zetel terwijl zij vanuit andere bedrijfsruimten of op afstand werken.
Ja, u kunt uw statutaire zetel op elk moment verplaatsen. Dat vergt een besluit van het bevoegde orgaan, een wijziging van de statuten, de publicatie van een wettelijke bekendmaking en deponering bij de griffie (greffe) om uw Kbis bij te werken.
U hebt een contract voor het vestigingsadres of een bewijs van de nieuwe bedrijfsruimte nodig, samen met het besluit tot goedkeuring van de wijziging en de bijgewerkte statuten, die bij de griffie worden gedeponeerd. Wij bereiden het volledige dossier voor en deponeren het voor u.
Ja, het adres van de statutaire zetel is een verplichte vermelding op uw Kbis-uittreksel, op uw facturen en andere handelsdocumenten, en het is zichtbaar in het openbare register van het RCS.
Ja, een vestigingsadres van een erkende aanbieder wordt door Franse banken geaccepteerd, al kunnen vennootschappen in buitenlandse handen extra KYC-controles verwachten. Wij helpen u een bank te kiezen en uw dossier daarop voor te bereiden.
Het is de terbeschikkingstelling van een rechtsgeldig vestigingsadres in Frankrijk voor uw vennootschap. Dit adres staat op uw officiële documenten en dient als statutaire zetel voor uw inschrijving en voor uw contacten met de overheidsinstanties.
Ja. Wij verzorgen sinds 2003 de statutaire zetel van Franse dochterondernemingen en bijkantoren van internationale groepen, met een meertalig team en een goede kennis van de lokale verplichtingen.
Ontvangst, sortering en doorzending van post, behandeling van uw formaliteiten bij de Franse instanties, documentbeheer en bewaking van uw wettelijke verplichtingen, binnen een op uw behoefte afgestemd pakket.
Bij ons zakelijke adres hoort de mogelijkheid om een vergaderruimte in Frankrijk te reserveren, om uw partners te ontvangen of af en toe een bespreking te houden.
De prijs hangt af van het gewenste serviceniveau: een eenvoudig officieel adres, postbeheer of volledig officemanagement. Wij stellen een offerte op die is afgestemd op uw werkelijke behoefte.
Ja, elke vennootschap moet voor haar inschrijving over een adres voor haar statutaire zetel beschikken. Ons contract voor het vestigingsadres voldoet aan deze verplichting, met een zakelijk adres in Parijs.
De wet legt een minimumduur van drie maanden op, stilzwijgend verlengbaar. Wij geven u de exacte voorwaarden bij het opstellen van uw contract.
Ja. Uw Franse dochteronderneming moet haar jaarrekening opstellen volgens het Plan Comptable Général (het Franse rekeningschema), in het Frans en in euro, ongeacht de rapportagenorm van de groep. Een bijkantoor heeft geen afzonderlijke goed te keuren jaarrekening, maar moet wel een boekhouding volgens de Franse regels voeren om zijn Franse belastbare resultaat te bepalen.
Ja. De jaarrekening van uw Franse entiteit wordt opgesteld volgens de Franse normen (Plan Comptable Général) en gedeponeerd bij de griffie van de handelsrechtbank, los van de norm die voor de consolidatie van de groep wordt gebruikt. Wanneer u dat nodig heeft, stellen wij daarnaast voor de groep een afzonderlijk rapportagepakket op volgens IFRS of US GAAP.
Ja. Uw Franse entiteit voert haar eigen boekhouding volgens de Franse normen voor haar jaarrekening en haar belastingaangiften, naast een eventueel rapportagepakket dat u voor de moedermaatschappij volgens haar eigen norm opstelt. Wij houden beide parallel bij en stemmen ze voor u op elkaar af.
Het Plan Comptable Général (PCG) is het officiële Franse rekeningschema en de Franse boekhoudnorm, vastgesteld door de Autorité des Normes Comptables. Het geldt voor uw entiteit, net als voor elke handelsvennootschap die in Frankrijk een boekhouding voert.
Ja. Artikel L123-22 van de Code de commerce (het Franse Wetboek van Koophandel) vereist dat uw boekhoudkundige documenten in euro en in het Frans worden opgesteld. Dit geldt ook wanneer uw managementrapportage in een andere taal wordt opgemaakt.
Wij koppelen het rekeningschema van uw groep aan het Plan Comptable Général, passen de boekingen aan volgens de Franse regels voor opname en waardering, en stemmen het resultaat af op uw groepscijfers. Wij verzorgen bij elke afsluiting de omzetting en het aansluitingsoverzicht.
De Franse normen gaan uit van de historische kostprijs en zijn regelgebaseerd; IFRS steunt meer op reële waarde en op economische realiteit boven juridische vorm. De belangrijkste verschillen betreffen leasing, omzetverantwoording, voorzieningen, latente belastingen en bijzondere waardeverminderingen van activa. Wij brengen de boekingen die tussen beide stelsels verschillen in kaart en passen ze aan.
Het Fichier des Écritures Comptables (FEC) is de gestandaardiseerde digitale export van uw boekingen die de Franse belastingdienst verplicht stelt. U moet het meteen bij de start van een boekenonderzoek (vérification de comptabilité) overhandigen.
Uw jaarrekening moet binnen zes maanden na afsluiting van uw boekjaar door de aandeelhouders worden goedgekeurd. Een rechtbank kan die termijn in gemotiveerde gevallen verlengen.
Ja, de bij de griffie van de handelsrechtbank gedeponeerde jaarrekening is standaard openbaar. Blijven uw balanstotaal, omzet en personeelsbestand onder € 450.000/900.000 en 10 werknemers, dan kunt u volledige vertrouwelijkheid vragen; onder € 7.500.000/15.000.000 en 50 werknemers kunt u alleen uw winst-en-verliesrekening vertrouwelijk houden.
U moet uw boeken, grootboeken en bewijsstukken (facturen, contracten, bankafschriften) tien jaar bewaren op grond van de Code de commerce. Wij helpen u een archiefsysteem op te zetten dat standhoudt bij een boekenonderzoek.
Ja. Sinds 1 september 2026 moet elke onderneming die in Frankrijk actief is elektronische facturen kunnen ontvangen, en moeten grote en middelgrote ondernemingen ze ook uitreiken en e-reportinggegevens doorgeven; kleine en micro-ondernemingen volgen vanaf 1 september 2027. Wij passen uw facturatie- en boekhoudproces aan zodat u conform blijft.
Wij stellen verrekenprijsdocumentatie op die de prijsstelling van uw intragroepstransacties met de moedermaatschappij onderbouwt, conform de Franse en de OESO-vereisten. Daar hoort ook het local file bij, dat verplicht wordt zodra uw entiteit de geldende drempelwaarden overschrijdt.
De kosten hangen af van het volume aan boekingen, het aantal entiteiten en het verwachte rapportageniveau, of het nu gaat om Franse normen, IFRS of US GAAP. Wij stellen een passende offerte op na een analyse van de inrichting van uw huidige boekhouding.
De benoeming wordt verplicht zodra uw vennootschap twee van deze drie drempels overschrijdt: een balanstotaal van € 5.000.000, een netto-omzet van € 10.000.000 en 50 werknemers. Er gelden lagere drempels (een balanstotaal van € 2.500.000, een omzet van € 5.000.000 en 25 werknemers) wanneer uw entiteit onder de zeggenschap staat van een vennootschap die al aan een wettelijke controle is onderworpen, of zelf zeggenschap heeft over zo'n vennootschap.
Een CSE moet een commissaire aux comptes benoemen zodra hij twee van deze drie drempels overschrijdt: 50 werknemers, jaarlijkse middelen van € 3.100.000 en een balanstotaal van € 1.550.000. Een CSE die een geconsolideerde jaarrekening moet opstellen, moet twee commissaires aux comptes benoemen.
De benoeming wordt verplicht zodra bepaalde drempels inzake balanstotaal, omzet of personeelsbestand worden overschreden, of in het kader van specifieke juridische transacties. Wij helpen u uw verplichting te bepalen en uw situatie veilig te stellen.
De wettelijke controle (commissariat aux comptes) is een bij wet geregelde opdracht die uitmondt in de certificering van de jaarrekening. Een contractuele audit is een vrijwillige opdracht, afgestemd op een specifieke behoefte zoals een overname of een due diligence.
Ja. Wij voeren financiële, fiscale, arbeidsrechtelijke en juridische due diligence uit, evenals overname-audits, om uw externe groei veilig te stellen.
Ja, dat is sinds 2003 onze kernactiviteit. Wij begeleiden de Franse dochterondernemingen en bijkantoren van buitenlandse groepen, met een meertalig team en gedegen kennis van de internationale standaarden.
Nee. De onafhankelijkheidsregels voor de auditor verbieden het combineren van de wettelijke certificering van de jaarrekening met adviesopdrachten voor dezelfde gecontroleerde entiteit. Wij helpen u de meest geschikte opzet te kiezen, met een strikte scheiding tussen onze audit- en adviesteams.
Het tarief hangt af van de omvang van uw organisatie, de complexiteit van uw activiteiten en het type opdracht, wettelijk of contractueel. Wij stellen een nauwkeurige offerte op nadat wij inzicht hebben gekregen in uw onderneming en uw uitdagingen.
Het gaat om een wettelijk geregelde opdracht die de waarde van de inbreng of de ruilverhoudingen valideert bij een fusie, splitsing of inbreng in natura. Deze controle is verplicht zodra een herstructurering een inbreng van effecten of activa in een vennootschap inhoudt.
Ja, maar de afschaffing is uitgesteld tot 2030 nadat het parlement een eerder plan had verworpen om die naar 2028 te vervroegen. Voor 2026 blijven de tarieven bevroren op het niveau van 2024 (maximaal 0,28%), zonder herhaling van de eenmalige aanvullende heffing van 2025.
Frankrijk kent vier btw-tarieven: 20% (normaal tarief), 10% en 5,5% (tussentarief en verlaagd tarief) en 2,1% (sterk verlaagd tarief). De meeste zakelijke dienstverlening en B2B-facturering vallen onder het normale tarief van 20%; wij bevestigen het exacte tarief zodra wij uw activiteit kennen.
Het tarief van 10% geldt voor restaurant- en afhaalmaaltijden, hotelovernachtingen en kortdurende gemeubileerde verhuur, personenvervoer, renovatiewerkzaamheden aan woningen ouder dan twee jaar, onbewerkte landbouwproducten, brandhout, niet-vergoede geneesmiddelen en toegang tot beurzen, musea en dierentuinen.
Onder 5,5% vallen basisvoedingsmiddelen, boeken, abonnementen op gas en elektriciteit, energiebesparende renovatiewerkzaamheden, hulpmiddelen voor personen met een handicap en tickets voor podiumvoorstellingen. 2,1% is voorbehouden aan door de sociale zekerheid vergoede geneesmiddelen, geregistreerde persuitgaven en de eerste 140 opvoeringen van bepaalde podiumvoorstellingen.
U ontvangt per aangetekende brief een avis de vérification (controleaankondiging), samen met het handvest van de belastingplichtige. De wet vereist minstens twee volle werkdagen tussen de ontvangst en het eerste bezoek van de controleur, al wordt de aankondiging in de praktijk meestal zo'n drie weken van tevoren verstuurd.
Bij een controle ter plaatse (vérification de comptabilité) moet u het FEC overhandigen bij het eerste bezoek van de controleur. Bij een controle op afstand (examen de comptabilité) heeft u 15 dagen vanaf de ontvangst van de aankondiging; wie een van beide termijnen overschrijdt, riskeert een boete of een verhoging van de nagevorderde bedragen.
Een controle ter plaatse bij een mkb-bedrijf is beperkt tot drie maanden, verlengbaar tot zes maanden als uw boekhouding ernstig onbetrouwbaar is. De belastingdienst kan in het algemeen de laatste drie jaar navorderen, uitgebreid tot tien jaar bij niet-aangegeven activiteit of niet-gemelde buitenlandse rekeningen.
Op grond van zijn wettelijke inlichtingenrecht kan de controleur facturen, contracten, bankafschriften, correspondentie, voorraad- en loonadministratie en notulen van aandeelhouders- of bestuursvergaderingen opvragen, en daarnaast informatie die derden zoals banken, leveranciers en klanten in handen hebben.
Een vaste inrichting ontstaat uit een vaste bedrijfsinrichting van waaruit u gewoonlijk activiteiten uitoefent, zoals een kantoor, werkplaats of bijkantoor, uit een afhankelijke vertegenwoordiger die gewoonlijk in uw naam over contracten onderhandelt of ze sluit, of uit het voltooien van een volledige handelscyclus in Frankrijk.
Ja. Eén werknemer die gewoonlijk over de belangrijkste voorwaarden van contracten onderhandelt, kan een vaste inrichting via een afhankelijke vertegenwoordiger doen ontstaan, ook zonder formele tekenbevoegdheid, als de goedkeuring in het buitenland louter een formaliteit is.
Dat kan. Als de thuiswerkplek van een werknemer feitelijk tot uw beschikking staat en daar gewoonlijk kernactiviteiten worden uitgeoefend, in het bijzonder contractonderhandelingen, kan de Franse belastingdienst die plek behandelen als een vaste bedrijfsinrichting of als een vaste inrichting via een afhankelijke vertegenwoordiger.
Ja. Een website of server alleen volstaat in het algemeen niet, maar een lokale vertegenwoordiger die gewoonlijk transacties onderhandelt, of een coworkingruimte die gewoonlijk voor uw activiteit wordt gebruikt, kan ook zonder statutaire zetel een vaste inrichting doen ontstaan.
Voor een vaste bedrijfsinrichting of een afhankelijke vertegenwoordiger geldt geen minimumduur; de vaste inrichting kan vanaf de eerste dag ontstaan zodra de activiteit gewoonlijk wordt uitgeoefend. De belangrijkste duurtoets geldt voor bouw- en installatiewerkzaamheden, die volgens de meeste Franse belastingverdragen pas een vaste inrichting worden zodra zij langer dan 12 maanden duren.
De belastingdienst heft vennootschapsbelasting en btw over de winst en de omzet van de inrichting voor alle nog niet verjaarde jaren, behandelt de situatie als niet-aangegeven activiteit (waardoor de navorderingstermijn tot tien jaar oploopt) en past belastingrente toe, met een boete van 80% in plaats van de gebruikelijke 40%.
Ja, tenzij uw land met Frankrijk een overeenkomst inzake wederzijdse bijstand bij belastinginvordering heeft gesloten. Anders moet u een in Frankrijk gevestigde, voor de btw geregistreerde fiscaal vertegenwoordiger aanstellen voordat u belastbare handelingen verricht.
Vanaf uw eerste belastbare handeling. De omzetdrempels waaronder kleine ondernemingen zich niet voor de btw hoeven te registreren, gelden alleen voor ondernemingen die in Frankrijk of in de EU gevestigd zijn; een vennootschap zonder Franse of Europese vestiging moet zich registreren, ongeacht haar omzet.
De Franse bronbelasting bedraagt standaard 25%. Dat tarief daalt naar 0% op grond van de Europese moeder-dochterrichtlijn, voor een in aanmerking komende moedermaatschappij uit de EU of de EER die al twee jaar een belang van ten minste 10% aanhoudt, of naar het toepasselijke tarief van het belastingverdrag; dividenden die naar een niet-coöperatief rechtsgebied gaan, worden ongeacht een eventueel belastingverdrag belast tegen een vast tarief van 75%.
Vooral via de automatische uitwisseling van inlichtingen, kruiscontroles met het handelsregister en de wettelijke bekendmakingen, aangiften bij de URSSAF en meldingen van gedetacheerde werknemers, bankgegevens verkregen via zijn inlichtingenrecht, en zijn eigen dataminingprogramma's.
In de regel drie jaar, uitgebreid tot tien jaar bij niet-aangegeven activiteit of bij niet-gemelde buitenlandse rekeningen, entiteiten of trusts.
Ja, in de meeste gevallen. Een dochteronderneming heeft eigen rechtspersoonlijkheid en beperkte aansprakelijkheid, bakent uw fiscale en administratieve verplichtingen duidelijk af en voorkomt het risico van een vaste inrichting, dat anders de eigen winst van uw buitenlandse entiteit aan Franse belasting kan blootstellen.
U moet een CVAE-aangifte indienen zodra uw omzet 152.500 euro overschrijdt, maar u betaalt de belasting pas zodra uw omzet 500.000 euro overschrijdt. Voor 2026 blijven de tarieven bevroren op het niveau van 2024 (tot 0,28% voor een omzet boven 50 miljoen euro) en de volledige afschaffing, die herhaaldelijk is uitgesteld, staat nu gepland voor 2030.
De margeregeling hangt helemaal niet van de omzet af. Ze geldt voor gebruikte goederen, kunst en antiek, transactie per transactie, telkens wanneer u een goed doorverkoopt dat u zonder aftrekbare btw heeft gekocht, meestal van een particulier. U geeft de marge aan in uw gewone btw-aangifte, niet in een afzonderlijke aangifte; vanaf 1 september 2026 krijgen de regels alleen nieuwe artikelnummers in de opnieuw gecodificeerde Franse btw-wetgeving, zonder inhoudelijke wijziging.
Het tarief hangt af van de complexiteit van uw geldstromen, het aantal betrokken rechtsgebieden en het type opdracht, of het nu om een aangifte- of een structureringsopdracht gaat. Wij stellen een offerte op na analyse van uw situatie.
Nee. U kunt iemand in dienst nemen die in Frankrijk werkt, zonder een Franse entiteit op te richten, via inschrijving bij de Service Firmes Étrangères van de URSSAF (het loket voor buitenlandse werkgevers). Een lokale entiteit wordt noodzakelijk zodra u een echte commerciële aanwezigheid wilt, in eigen naam Franse huurovereenkomsten of contracten tekent of uitgroeit tot meer dan een handvol medewerkers.
U schrijft zich in bij de Service Firmes Étrangères van de URSSAF, die u een SIRET-nummer voor de loonadministratie toekent zonder dat er een Franse vestiging ontstaat. U dient daarnaast de gebruikelijke DPAE in vóór de indiensttreding en vervolgens maandelijks de DSN-loonaangifte.
De loonheffing voor niet-ingezetenen volgt een schaal met drie schijven op het netto belastbare loon: 0% tot een eerste drempel, 12% over de volgende schijf en 20% daarboven, met lagere tarieven voor de overzeese departementen. Deze drempels worden vastgesteld in de loi de finances (de Franse begrotingswet) en jaarlijks herzien.
Dat hangt af van het toepasselijke belastingverdrag en van de plaats waar het werk feitelijk wordt verricht, niet van de vestigingsplaats van de werkgever. In Frankrijk gewerkte dagen zijn daar in beginsel belastbaar, in het buitenland gewerkte dagen worden daar belast; voor een werknemer die zijn tijd over twee landen verdeelt is dus meestal een verdeling op basis van het verdrag nodig, en is er geen eenduidig antwoord.
Gebruik vrijgestelde voordelen in plaats van het brutoloon te verhogen: maaltijdcheques (titres-restaurant), cadeaubonnen, mobiliteitsvergoedingen en een aanvullende zorgverzekering komen bij de werknemer terecht zonder sociale premies, of tegen verlaagde premies. Wij helpen u een pakket samen te stellen dat het nettoloon verhoogt zonder de werkgeverskosten evenredig te laten stijgen.
Ja. Intéressement, participation en werkgeversbijdragen aan een PEE (bedrijfsspaarplan) zijn vrijgesteld van de gebruikelijke sociale premies en kosten dus minder dan een gelijkwaardige verhoging van het brutoloon. Ondernemingen met minder dan 50 werknemers betalen over deze bedragen geen forfait social; grotere ondernemingen betalen een verlaagd forfait social in plaats van de volledige loonlasten.
Vergoedingen van werkelijke, met stukken onderbouwde zakelijke kosten, zoals reiskosten, maaltijden onderweg, kilometervergoedingen en vergoedingen voor thuiswerk binnen de door de URSSAF gepubliceerde schalen, zijn vrij van premies zolang zij daadwerkelijke zakelijke kosten dekken. Anders beschouwt de URSSAF ze als verkapt loon.
Voor 2026 is het vrijgestelde werkgeversaandeel gemaximeerd op € 7,32 per cheque, en uw bijdrage moet 50% tot 60% van de nominale waarde van de cheque vertegenwoordigen. Boven dat plafond of buiten die bandbreedte wordt het meerdere weer opgenomen in de grondslag voor de sociale premies.
Cadeaubonnen die aan een erkende gelegenheid zijn gekoppeld (Kerstmis, huwelijk, geboorte, pensionering en vergelijkbare gelegenheden) zijn in 2026 vrijgesteld tot ongeveer € 200 per gelegenheid en per werknemer. U mag in hetzelfde jaar bonnen voor meerdere afzonderlijke gelegenheden geven, die elk afzonderlijk aan dit plafond per gelegenheid worden getoetst.
Ja, binnen bepaalde grenzen. Mobiliteitsvergoedingen, werkgeversbijdragen aan een aanvullende zorgverzekering en CESU-cheques (voor diensten aan huis) zijn vrijgesteld van premies tot hun respectieve plafonds; bedragen boven die plafonds worden weer aan de grondslag voor de sociale premies toegevoegd.
De inschrijving van een buitenlandse werkgever bij de URSSAF neemt doorgaans enkele weken in beslag zodra het dossier volledig is, en moet rond zijn vóór de eerste loonbetaling aan de werknemer. Wij bereiden het dossier parallel aan uw wervingsproces voor, zodat de inschrijving de startdatum niet vertraagt.
De DPAE (Déclaration Préalable à l'Embauche) is de verplichte voorafgaande aanmelding van een indiensttreding bij de URSSAF. U kunt die op zijn vroegst 8 dagen vóór de startdatum indienen en uiterlijk vlak voordat de werknemer daadwerkelijk begint te werken, nooit erna.
Ongeveer 25 tot 45% van het brutoloon, bovenop het loon zelf, afhankelijk van de status van de werknemer en van uw collectieve arbeidsovereenkomst. Wij berekenen het exacte percentage voor uw eerste werknemer in Frankrijk.
Niet per se. Een Employer of Record vermijdt opstartkosten en werkt goed voor één of twee werknemers, maar de vergoeding per werknemer kan hoger uitvallen dan de kosten van een rechtstreeks beheer van de salarisadministratie zodra u meerdere werknemers heeft. Wij helpen u beide kosten af te zetten tegen uw werkelijke personeelsbestand en tijdpad.
Niet automatisch. Iemand in Frankrijk in dienst nemen leidt alleen tot vennootschapsbelasting als de werkzaamheden van die werknemer een Franse vaste inrichting doen ontstaan volgens het toepasselijke belastingverdrag. Één werknemer die op afstand werkt of een ondersteunende functie vervult, leidt daar, mits goed gestructureerd, niet noodzakelijkerwijs toe, maar dit vraagt om een beoordeling per geval.
Nee, in het algemeen niet. U bent als werkgever dezelfde sociale basispremies verschuldigd (ziektekosten, pensioen, werkloosheid, kinderbijslag) als elke Franse werkgever; bepaalde heffingen die aan bedrijfsruimten zijn gekoppeld, kunnen wegvallen als u geen Franse bedrijfsruimten heeft.
Shadow payroll is een parallelle Franse loonverwerking om de Franse fiscale en sociale verplichtingen te berekenen en aan te geven voor een werknemer die voor de uitbetaling op de loonlijst van zijn thuisland blijft, doorgaans voor inkomende gedetacheerde en uitgezonden werknemers. U heeft die nodig zodra het werk van een gedetacheerde in Frankrijk Frans belastbaar inkomen of Franse socialezekerheidsplicht doet ontstaan, ook als hij nooit rechtstreeks vanuit Frankrijk wordt betaald.
De prijs hangt af van het aantal loonstroken, de complexiteit van uw collectieve arbeidsovereenkomst en het gewenste niveau van HR-ondersteuning. Wij stellen een offerte per werknemer op zodra wij uw organisatie in kaart hebben gebracht.
De voorzitter (président) van een Franse SAS kan een natuurlijke persoon of een rechtspersoon zijn, Frans of buitenlands, en hoeft niet in Frankrijk te wonen. Gaat die persoon wel zelf vanuit Frankrijk werken, dan is een passend visum of een passende verblijfsvergunning vereist.
U bent civielrechtelijk aansprakelijk voor bestuursfouten die schade toebrengen aan de vennootschap, haar aandeelhouders of derden, en strafrechtelijk aansprakelijk voor misdrijven zoals misbruik van vennootschapsgoederen (abus de biens sociaux) of inbreuken op de regels inzake kapitaal, jaarrekening of insolventieprocedures. Wordt de vennootschap gerechtelijk geliquideerd, dan kunt u ook worden veroordeeld om een deel van haar schulden persoonlijk te dragen wanneer onbehoorlijk bestuur aan het tekort heeft bijgedragen.
Ja. De Franse belastingdienst kan u persoonlijk en hoofdelijk aansprakelijk stellen voor de onbetaalde belastingen van de vennootschap wanneer u frauduleuze handelingen hebt verricht of ernstig en herhaaldelijk bent tekortgeschoten in het nakomen van de fiscale verplichtingen van de vennootschap. Een vergelijkbare aansprakelijkheid kan gelden voor onbetaalde sociale premies.
U moet de jaarrekening binnen zes maanden na afsluiting van het boekjaar laten goedkeuren door de algemene vergadering van aandeelhouders en die vervolgens binnen één maand deponeren bij de griffie van de handelsrechtbank (twee maanden bij elektronische deponering). Daarnaast moet u het register van uiteindelijk belanghebbenden en de gegevens van de vennootschap in het handelsregister actueel houden telkens wanneer die wijzigen.
In de notulen moeten de goedkeuring van de jaarrekening door de aandeelhouders worden vastgelegd, evenals de bestemming van het resultaat (dividenden, reserves of overgedragen resultaat) en de aan hen voorgelegde overeenkomsten met verbonden partijen (conventions réglementées). De notulen moeten worden ondertekend en bewaard in het notulenregister van de vennootschap, ter staving van de bij de griffie gedeponeerde jaarrekening.
Iedereen die direct of indirect meer dan 25% van het kapitaal of de stemrechten van de vennootschap houdt, of anderszins zeggenschap uitoefent over haar bestuur, moet als uiteindelijk belanghebbende worden opgegeven. De opgave verloopt via het Guichet unique (digitaal ondernemersloket) en wordt opgenomen in het nationale ondernemingsregister (Registre national des entreprises).
Een te late of ontbrekende deponering is een strafbaar feit, bestraft met een boete van maximaal € 1.500 (€ 3.000 bij herhaling binnen een jaar). De voorzitter van de handelsrechtbank kan u bovendien bevelen om de jaarrekening te deponeren op straffe van een dwangsom per dag, een gemachtigde aanwijzen die de deponering op kosten van de vennootschap verzorgt, of een onderzoek naar haar financiële situatie instellen.
U hebt arbeidsovereenkomsten nodig die door het Franse recht worden beheerst en die aansluiten bij de toepasselijke collectieve arbeidsovereenkomst (convention collective); een groepsmodel dat naar buitenlands recht is opgesteld, volstaat op zich niet. Wij passen het model van uw groep aan of stellen voor elke nieuwe medewerker arbeidsovereenkomsten op die aan het Franse recht voldoen.
Het tarief hangt af van de aard van de dienst: een vast jaartarief voor het juridisch secretariaat, of honorarium per akte voor een statutenwijziging of een bijzondere transactie. Wij stellen een duidelijke offerte op nadat wij uw behoeften in kaart hebben gebracht.
Ja. Een Frans bijkantoor wordt in Frankrijk belast over zijn in Frankrijk behaalde winst en kan het CIR aanvragen voor R&D-uitgaven die via de Franse boekhouding van het bijkantoor zijn gedaan en in aftrek zijn gebracht.
Ja. Alleen uitgaven die in de boekhouding van de Franse entiteit zijn opgenomen en in Frankrijk fiscaal aftrekbaar zijn, komen in aanmerking. Kosten die in het buitenland zijn geboekt en afgetrokken, komen niet in aanmerking, ook niet binnen dezelfde groep.
De Franse belastingdienst hanteert vijf criteria uit het Frascati Manual van de OESO: nieuwheid van de beoogde resultaten, creativiteit van de gebruikte concepten en hypothesen, onzekerheid over de uitkomst of over de weg ernaartoe, een systematische aanpak bij het plannen en vastleggen van de werkzaamheden, en overdraagbaarheid van de resultaten aan andere onderzoekers. Een activiteit moet aan alle vijf de criteria voldoen om te gelden als R&D die voor het CIR in aanmerking komt.
Nee, de Franse wet vereist niet dat het verslag in het Frans wordt opgesteld, maar de belastingdienst beoordeelt het in het Frans. Wij stellen het daarom altijd in het Frans op, om vertraging te voorkomen als uw aanvraag wordt gecontroleerd.
Ja, maar binnen bepaalde grenzen: uitgaven voor werkzaamheden die u uitbesteedt aan erkende onderzoeksinstellingen (met agrément) komen in aanmerking tot een veelvoud van uw eigen interne R&D-uitgaven, met een jaarlijks plafond. Hebt u helemaal geen interne R&D-uitgaven, dan kan uw CIR-grondslag worden verlaagd of volledig wegvallen.
Nee. Kosten voor het aanvragen, in stand houden en verdedigen van octrooien zijn sinds de Loi de finances 2025 (Franse begrotingswet) uit de algemene CIR-grondslag geschrapt. Er blijft een beperkte, in bedrag gemaximeerde uitzondering bestaan voor kleine en middelgrote ondernemingen binnen een afzonderlijke innovatieregeling.
De Loi de finances 2025 verlaagde de forfaitaire opslag voor algemene kosten, haalde de kosten voor octrooien en voor technologische monitoring (veille technologique) uit de grondslag en maakte een einde aan de verdubbeling van de kosten voor het aannemen van jonge gepromoveerden (jeunes docteurs) en voor uitbesteding aan openbare laboratoria. De Loi de finances 2026 liet het tarief en het plafond van het CIR ongewijzigd.
Het CIR is onmiddellijk terugbetaalbaar voor mkb-bedrijven, JEI (jonge innovatieve ondernemingen) en nieuwe ondernemingen. Voor grote ondernemingen wordt het eerst verrekend met de vennootschapsbelasting van de drie volgende boekjaren voordat het resterende saldo wordt terugbetaald.
Controles blijven relatief zeldzaam gezien het aantal ondernemingen dat het CIR aanvraagt, maar de belastingdienst gebruikt steeds vaker datamining om dossiers te selecteren. Een goed gedocumenteerd dossier beperkt uw risico aanzienlijk.
U hebt urenregistraties nodig die op het moment zelf zijn bijgehouden en die per R&D-project laten zien hoeveel uren elke onderzoeker of technicus eraan heeft besteed, ondersteund door een technisch dossier waarin de behandelde wetenschappelijke onzekerheid en de uitgevoerde werkzaamheden worden beschreven. Wij helpen u die op te zetten vóór een controle, in plaats van ze te reconstrueren zodra er een begint.
Ja. Het CIR, het CII en het JEI-statuut kunnen alle drie worden gecombineerd, maar dezelfde uitgave kan niet zowel onder het CIR als onder het CII worden opgevoerd. Verdelen medewerkers hun tijd tussen R&D en innovatiewerkzaamheden, dan verdeelt u hun kosten naar verhouding over beide regelingen.
Het CIR bedraagt 30% van de kwalificerende R&D-uitgaven tot 100 miljoen euro per jaar, en 5% op het deel daarboven. Wij berekenen de CIR-grondslag nauwkeurig om uw belastingkrediet te maximaliseren.
Onze honoraria worden bepaald op basis van de opdracht, of het nu gaat om beoordeling, opbouw van het dossier of verdediging bij een controle, en niet uitsluitend als percentage van het verkregen krediet. Wij leggen u een duidelijk voorstel voor voordat we starten.
U krijgt ondersteuning bij het financiële en operationele beheer van uw Franse entiteit: budgetbewaking, cashbeheer, rapportage en input bij managementbeslissingen. De opdracht kan eenmalig of doorlopend zijn, afhankelijk van uw behoeften.
Zodra uw Franse activiteiten een voltijdse financiële functie ter plaatse vergen, doorgaans naarmate het personeelsbestand, het transactievolume of de complexiteit van de rapportage toeneemt. Tot dat moment dekt uitbesteding dezelfde verantwoordelijkheden zonder de kosten van iemand in vaste dienst.
Ja. Wij stellen de geconsolideerde rapportage op in het format en de valuta die uw moedermaatschappij vereist, naast uw Franse statutaire jaarrekening.
Ja. Wij rapporteren rechtstreeks aan uw groeps-CFO en kunnen deelnemen aan bestuursvergaderingen om de financiële positie van de Franse entiteit toe te lichten.
Wij dragen uw processen, rapportagesjablonen en financiële historie over aan uw nieuwe financieel manager en blijven tijdens de overgang beschikbaar. Zo loopt het financiële beheer van uw Franse entiteit door zonder onderbreking.
Ja. Wij stellen het budget en de kasstroomprognose van uw Franse entiteit op, bewaken die en actualiseren ze naarmate uw activiteiten zich ontwikkelen.
Ja. Wij kunnen de relatie met uw Franse bank beheren en de goedkeuringsprocedures voor betalingen organiseren, binnen het mandaat dat u ons geeft.
Dat hangt af van de staat van uw dossiers en van de overdracht door uw huidige dienstverlener. Een eenvoudige overgang neemt doorgaans niet meer dan enkele weken in beslag, en wij stemmen rechtstreeks af met de vertrekkende dienstverlener.
Ja. Wij stellen de financiële informatie en documentatie op die nodig zijn voor een financieringsronde of voor een groepsaudit of wettelijke controle, en overleggen rechtstreeks met de teams van uw investeerders of van uw accountants.
De Franse wet verplicht tot optreden zodra de verliezen het eigen vermogen van uw entiteit onder de helft van het aandelenkapitaal brengen. De bestuurder moet de aandeelhouders binnen vier maanden na de goedkeuring van de jaarrekening bijeenroepen om te stemmen over een vervroegde ontbinding; bij voortzetting moet binnen twee boekjaren het eigen vermogen worden hersteld of het kapitaal worden verminderd. Doet de bestuurder niets, dan stelt hij zich bloot aan persoonlijke aansprakelijkheid.
Dat kan allebei. Wij kunnen in uw bestaande boekhoudsysteem werken of het onze gebruiken, afhankelijk van wat het beste past bij uw rapportage en bij de vereisten van uw groep.
Dat hangt af van de aard en de duur van de opdracht: een eenmalige doorlichting, het opzetten van dashboards of langdurig uitbesteed management. Wij maken een offerte op maat na een eerste, gratis gesprek over uw behoeften en uw ontwikkelingsfase.
Wij coördineren het traject overal waar u uitbreidt, via een netwerk van lokale partners dat wij in meer dan twintig jaar hebben opgebouwd. Wij zijn niet beperkt tot een vaste lijst van landen.
Ja. Wij begeleiden zowel Franse ondernemingen als internationale groepen bij hun ontwikkeling buiten Frankrijk: expansiestrategie, structurering in het buitenland en coördinatie van onze lokale partners.
Beide. Wij bepalen de expansiestrategie en begeleiden u vervolgens bij de uitvoering ervan: structurering, opzetten van processen, geconsolideerde rapportage en sturing op prestaties.
Beide. Wij begeleiden Franse ondernemingen bij hun expansie in het buitenland en buitenlandse ondernemingen bij hun vestiging in Frankrijk. Dat is sinds 2003 onze kernactiviteit.
Voor elk project selecteren en briefen wij lokale partners, en wij blijven gedurende het hele traject uw enige aanspreekpunt. U hebt contact met ons, niet met aparte adviseurs in elk land.
Ja. Voordat u zich vestigt, toetsen wij uw geplande activiteit op het risico van een vaste inrichting en op btw-risico's, en wijzen wij u op de structureringskeuzes die dat risico beperken.
Ja. Wij helpen u de prijzen voor transacties binnen de groep, tussen uw Franse entiteit en nieuwe dochterondernemingen, vast te stellen en te documenteren, conform de regels voor verrekenprijzen.
Ja. Wij adviseren over de holdingstructuur voor expansie in meerdere landen en begeleiden u vervolgens bij het opzetten ervan en bij de coördinatie met onze lokale partners.
Ja. Wij begeleiden de structurering van detacheringen en van regelingen voor gedetacheerde werknemers, in overleg met onze lokale partners over de sociale zekerheid en de naleving van het arbeidsrecht in het land van bestemming.
Dat hangt af van het land en de gekozen structuur: enkele weken voor een eenvoudige vestiging, meerdere maanden voor een volledig operationele dochteronderneming. Wij leggen het tijdpad samen met u vast bij de start van het project.
Het tarief hangt af van de betrokken landen en de omvang van het project, van de analyse van één markt tot een volledige structurering in meerdere landen. Wij stellen een offerte op nadat wij uw expansieplannen hebben doorgenomen.
Werving en HR, verzekeringen, bankdiensten, gespecialiseerd juridisch advies, bedrijfsvastgoed, IT en communicatie, onder meer. Ons doel is u te omringen met betrouwbare partijen op alle belangrijke terreinen van uw activiteiten in Frankrijk.
Afhankelijk van uw behoefte verwijzen wij u door naar een van onze betrouwbare partners en leggen wij het contact voor u. U profiteert van een netwerk dat wij in meer dan twintig jaar hebben opgebouwd, zonder dat u zelf de juiste aanspreekpunten hoeft te zoeken.
De introductie bij ons netwerk maakt deel uit van onze algemene begeleiding. De diensten van onze partners vallen onder hun eigen voorwaarden, die wij u volledig transparant voorleggen.
Ja. Bankdiensten maken deel uit van ons partnernetwerk en wij brengen u in contact met partners die ervaring hebben met entiteiten met buitenlandse aandeelhouders.
Ja. Wij werken samen met uw vaste adviseurs in eigen land en stemmen rechtstreeks met hen af over het Franse deel van uw activiteiten.
Ja. Voor internationale vraagstukken zijn wij aangesloten bij IR Global, een netwerk van meer dan 1.530 specialisten in ruim 120 landen. Zo kunnen wij u met vertrouwen in contact brengen met de juiste expertise voor uw specifieke situatie, waar die ook nodig is.
Ja. Softwareaanbevelingen maken deel uit van ons partnernetwerk en wij wijzen u op oplossingen voor salarisadministratie en boekhouding die in Frankrijk worden gebruikt en ondersteund.
Een vraag? Een project? Laten we erover praten!
Ons team begeleidt u bij elke stap van uw vestiging en groei in Frankrijk. Laten we uw behoeften bespreken.
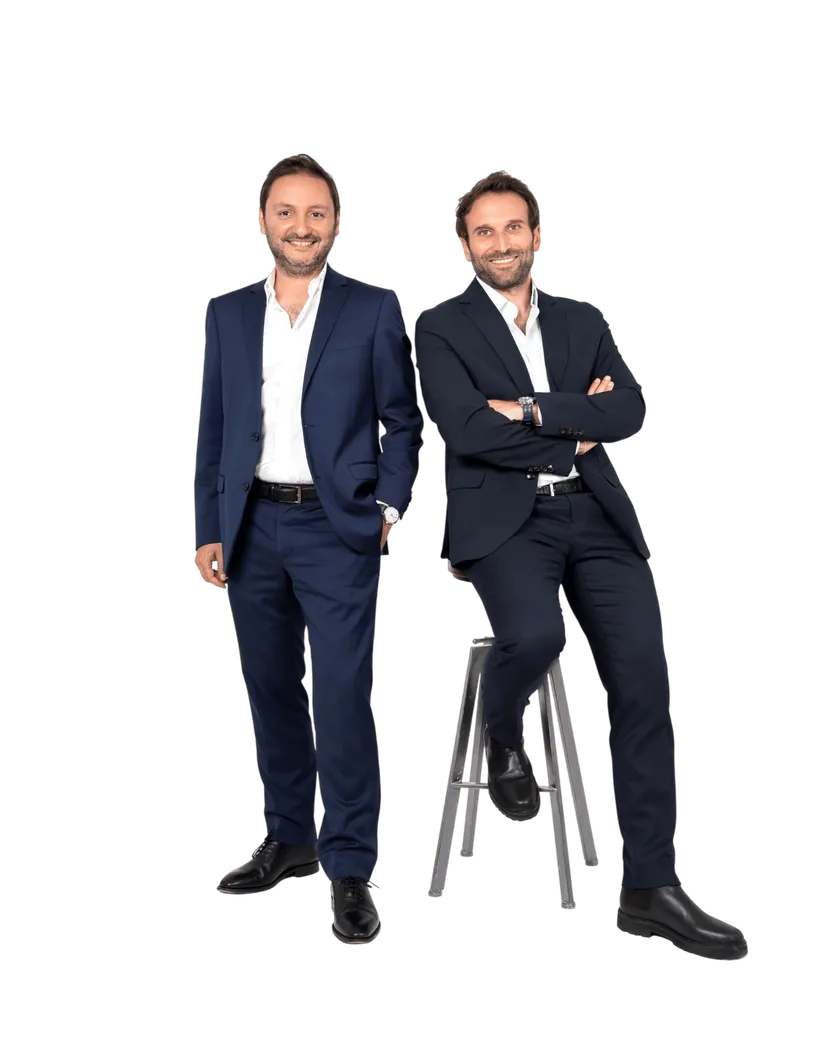
Benjamin Chemoul & David Jian
Vennoten & accountants